

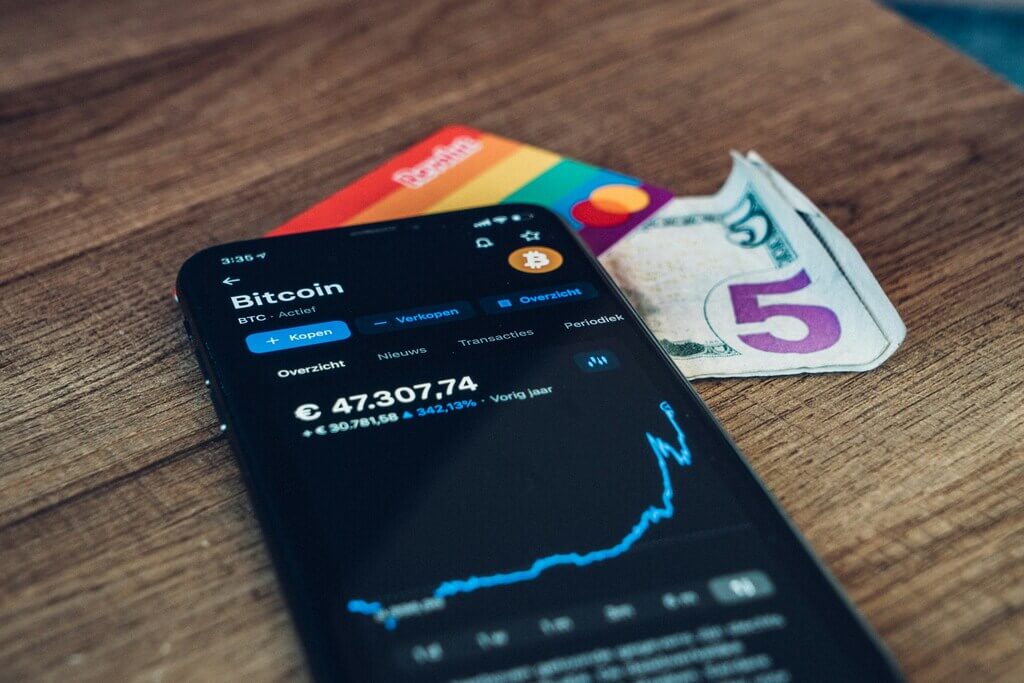
Visa, Mastercard, Stripe, BlackRock, Coinbase e Google sono tra i 140 nomi della finanza globale che hanno aderito al progetto della stablecoin globale OpenUsd, aperta anche ad altre valute. Visa offre alle banche una piattaforma per emettere criptovalute legate alla parità con monete tradizionali, mentre Mastercard si occupa del loro settlement. MoneyGram e Western Union puntano a migliorare l’efficienza delle rimesse globali. È probabilmente il progetto principale in corso sulle stablecoin, di cui un articolo de Il Sole 24 Ore fornisce una panoramica.
In Europa, Revolut ha lanciato la sua stablecoin in euro ad agosto, sfidando la sovranità monetaria europea nelle valute digitali. Crédit Agricole e Société Générale sono già attive, mentre due progetti più ambiziosi sono in arrivo entro fine anno: Qivalis, consorzio di una quarantina di banche europee, attende l’autorizzazione della Banca centrale olandese, e Bancomat sta finalizzando la sua piattaforma supportata da nove tra le principali banche italiane.
I progetti europei si concentrano sull’euro per sfidare il mercato monopolizzato dal dollaro. La corsa alle stablecoin riguarda non solo la finanza decentralizzata, ma anche la sovranità monetaria. Da quando Donald Trump ha sostituito il dollaro digitale della Fed con stablecoin private, la partita delle monete digitali si è spostata su questi nuovi strumenti.
La Banca centrale europea sta accelerando lo sviluppo dell’euro digitale, una versione virtuale della moneta unica europea. La presidente Christine Lagarde ha criticato i rischi delle valute private, sottolineando che la priorità della Bce è la stabilità finanziaria. Valeria Portale, direttore dell’Osservatorio Innovative Payments del Politecnico di Milano, spiega che la Bce e l’Europa hanno stabilito regole per le riserve e la gestione per evitare problemi di liquidità in caso di fallimento di una stablecoin. Portale ritiene che diversi strumenti possano coesistere, anche se sembrano concorrenti.
Attualmente, il mercato delle criptovalute è dominato dal dollaro, con l’Usdt di Tether e l’Usdc di Circle che rappresentano oltre 250 miliardi di dollari di capitalizzazione. Il dollaro controlla un mercato che l’anno scorso valeva circa 400 miliardi, una piccola parte dei quadrilioni di dollari che transitano annualmente nei sistemi di pagamento globali. McKinsey prevede che le valute digitali potrebbero raggiungere oltre 4mila miliardi di dollari entro il 2030 solo per i depositi tokenizzati. Juniper Research stima quasi dieci trilioni di dollari in transazioni entro il 2035, la metà dei quali per pagamenti B2B.
L’impatto principale sarà sul business e sulla finanza decentralizzata. Jan-Oliver Sell, Ceo di Qivalis, afferma che manca liquidità in euro su blockchain per le transazioni istituzionali. Tokenizzare le obbligazioni richiede una riserva cash on-chain. Senza un’alternativa in euro, le istituzioni europee useranno stablecoin in dollari, minacciando la politica monetaria, la sovranità e il peso geopolitico dell’euro.
Iscriviti alla newsletter: https://www.bebankers.it/newsletter/