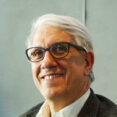




È passato quasi un anno dall’introduzione delle polizze obbligatorie cat-nat per le imprese, nate con l’obiettivo di tenere immune l’apparato produttivo del Paese dalle conseguenze sempre più pervasive degli eventi climatici. Tuttavia, il modo con cui quella copertura è stata disegnata non sembra attualmente in grado di intercettare quelle catastrofi naturali che stanno destando le maggiori preoccupazioni. È quanto emerge dal bilancio che Dario Focarelli, fino a pochi mesi fa direttore generale dell’Ania (attualmente senior advisor della lobby assicurativa), ne ha tracciato partecipando nei giorni scorsi al convegno annuale del broker Rib-Assigeco a Cap Ferrat.
L’anno che sta volgendo al termine si sta rivelando come uno dei più dannosi per gli assicuratori, con un ammontare di danni causati da eventi naturali stimato, per l’intero 2026, in circa 4 miliardi di euro. Un ammontare non troppo lontano dai 6 miliardi di euro record che le compagnie sopportarono nel 2023 a causa degli effetti delle alluvioni e delle grandinate nel Centro e Nord Italia.
I sinistri effettivamente rilevati nei primi sei mesi del 2026 per eventi atmosferici come grandinate, trombe d’aria, eccesso di pioggia ecc. – sono quelli che nel gergo assicurativo vengono chiamati «secondary perils» – hanno causato danni per 1,7 miliardi di euro rispetto ai 2,4 miliardi del primo semestre 2023, ma molto superiori in confronto agli 0,6 miliardi del 2024 e agli 0,5 miliardi dello scorso anno.
Nel calcolo non sono poi compresi i danni all’agricoltura né, tantomeno, le tempeste convettive di luglio o la disastrosa grandinata che ad agosto ha colpito Cremona, danneggiando più di 10mila vetture oltre che edifici e attività economiche.
Il fatto è che i «secondary perils», dove principalmente si scaricano le conseguenze dei cambiamenti climatici, non sono stati inclusi nello schema obbligatorio delle coperture nat-cat per le imprese. Questo, per far sì che le polizze siano più a buon mercato, comprende un elenco circoscritto di eventi, in particolare terremoti, alluvioni, frane, inondazioni ed esondazioni.
Per il momento il 2026 non è stato funestato da alcun rilevante evento tellurico. Quanto alle alluvioni, «ha spiegato Focarelli», queste hanno causato danni per appena 92 milioni di euro nel primo semestre, di cui 86 milioni hanno colpito le imprese.
Sul fronte opposto, le polizze obbligatorie hanno fatto affluire premi per 756 milioni di euro nelle casse delle imprese assicurative. Nonostante il forte aumento rispetto all’anno precedente (+169%), sono ancora una minoranza le aziende che si assicurano: il 16,8% di quelle che dovrebbero farlo.
La scarsa diffusione delle polizze trova una spiegazione nella mancanza di una vera e propria sanzione per chi non rispetta le prescrizioni della legge. Resta il fatto che i premi sopravanzano notevolmente i risarcimenti. Le aziende ci hanno rimesso, allora? Sarebbe una conclusione affrettata. Se si fosse verificato un importante terremoto, staremmo raccontando una storia diversa.
C’è poi un altro aspetto da considerare. Nonostante il rilevante aumento dei «secondary perils» nel primo semestre 2026, gli indicatori gestionali del ramo assicurativo incendio e altri danni ai beni, dove sono classificate le risultanze di tutti gli eventi naturali, sono rimasti sostanzialmente invariati.
Il combined ratio – il rapporto tra l’insieme delle spese per sinistri e i premi incassati – si è attestato al 98,6% nel primo semestre 2026 rispetto al 98,5% dello scorso anno. È presumibile che a questa stabilità abbia contribuito anche l’eccesso dei premi sui sinistri delle polizze obbligatorie cat-nat. Una sorta di mutualità tra rami assicurativi.
Rimane un ultimo interrogativo: se lo schema di protezione obbligatorio abbia reso il sistema produttivo del Paese sufficientemente resiliente. Un miglioramento c’è stato, ma non è ancora abbastanza.
La relazione di Focarelli contiene un dato che dovrebbe far riflettere. Le tempeste convettive di luglio sono costate alle compagnie danni stimati dall’Ania in 660 milioni di euro. Allargando il perimetro ai danni non soltanto assicurativi (gross losses), il broker Aon li ha quantificati tra 1,06 e 1,73 miliardi di euro. Molta strada c’è dunque da fare per chiudere il protection gap.
Iscriviti alla newsletter: https://www.bebankers.it/newsletter/