


In Italia le vulnerabilità macrofinanziarie sono contenute e sostanzialmente invariate dalla scorsa primavera. Le condizioni sui mercati finanziari restano relativamente distese e gli intermediari finanziari, soprattutto banche e assicurazioni, stanno mostrando una forte resilienza a dispetto delle incognite dello scenario geopolitico e dell’incremento di inflazione e tassi d’interesse. Non vengono da lì i maggiori rischi sistemici individuati nel rapporto sulla stabilità finanziaria della Banca d’Italia, diffuso venerdì scorso. La maggiore minaccia ai mercati è stata individuata piuttosto nell’intelligenza artificiale, spesso messa al servizio di pirati informatici che sfruttano algoritmi avanzati per aggirare le difese del sistema finanziario, rendendo la velocità di attacco un fattore critico.
La Banca d’Italia è tornata così a richiamare l’attenzione sul tema, avvertendo che «la rapida diffusione dei modelli di intelligenza artificiale di frontiera amplifica l’esposizione ai rischi cibernetici e operativi e richiede un rafforzamento dei presidi di sicurezza da parte di tutti gli intermediari finanziari». Secondo l’Istituto, «rischi significativi possono derivare anche da un utilizzo malevolo dell’AI», capace di rendere «le frodi e gli attacchi cibernetici più insidiosi».
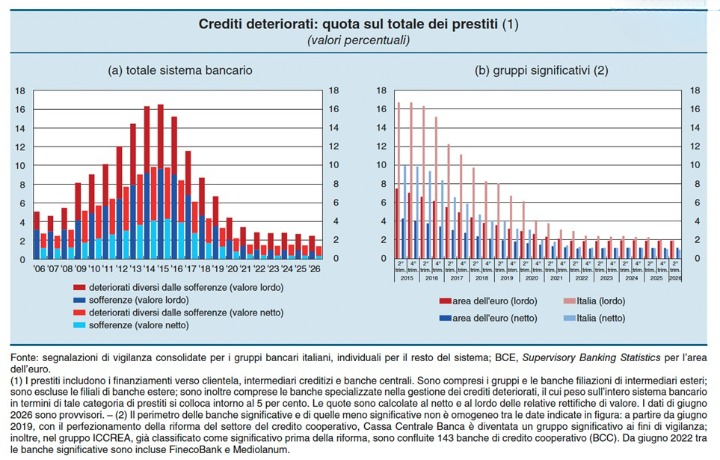
Il report sulla stabilità finanziaria, come di consueto, ha dedicato approfondite analisi alla salute finanziaria delle imprese e alla dinamica dei crediti deteriorati delle banche. È una variabile che, come ha spiegato il rapporto, non ha mostrato apprezzabili modifiche nel primo semestre del 2026 anche se, all’orizzonte, si intravede un cambio di scenario.
In dettaglio, l’incidenza dei prestiti deteriorati al netto delle rettifiche sul totale dei finanziamenti (NPL ratio) è lievemente diminuita, all’1,4% a giugno (dall’1,5% del dicembre 2025), anche per la crescita, al denominatore, dei finanziamenti delle maggiori banche. All’interno di questo aggregato, il ratio netto delle sofferenze mostra un leggero decremento rispetto alla fine del 2025 (dallo 0,4% allo 0,3%), mentre i ratio delle inadempienze probabili e dei crediti scaduti, sempre al netto delle rettifiche, sono rimasti inalterati (rispettivamente allo 0,8% e allo 0,3%).
Guardando all’immediato futuro, le proiezioni della Banca d’Italia, coerenti con le previsioni macroeconomiche pubblicate lo scorso ottobre, indicano che il tasso di deterioramento dei prestiti alle imprese resterebbe pressoché stabile al 2,1% nella media dell’anno in corso, per poi salire al 2,3% nel 2027, principalmente per effetto dell’aumento del costo di finanziamento delle imprese. L’incremento risulterebbe più marcato nello scenario avverso, raggiungendo il 2,5% nella media del 2027. Nello stesso periodo, l’indicatore rimarrebbe prossimo allo 0,7% per le famiglie.
Nel report di Via Nazionale, un approfondimento specifico ha riguardato l’applicazione della misura presa a fine 2025 dalla BCE, che ha esteso il cosiddetto calendar provisioning (accantonamenti progressivi sui crediti deteriorati secondo un calendario prestabilito) anche alle banche di minore dimensione (less significant institutions, LSI). Ebbene, per le LSI che svolgono un’attività tradizionale «si è osservato un miglioramento diffuso degli indicatori di qualità creditizia». Quelle che invece hanno un diverso modello di business, ad esempio quelle concentrate nell’acquisto e gestione dei crediti deteriorati o nell’attività di factoring, «i dati – ha sottolineato il report – confermano la presenza di casi in cui l’applicazione delle aspettative non sarebbe coerente con la finalità della misura e potrebbe determinare riflessi negativi sull’offerta di credito».
Senza farne i nomi, il documento di Via Nazionale ha fatto riferimento alle vicende di Banca Ifis, illimity Bank e BFF Bank, che hanno incontrato molte difficoltà ad adeguarsi alle nuove disposizioni della BCE. «In linea con le discrezionalità consentite dalle linee guida, la Vigilanza applicherà pertanto delle esenzioni ad alcune specifiche linee di attività (in particolare l’acquisizione e la gestione di crediti deteriorati e il factoring su crediti verso enti della Pubblica amministrazione), sulla base di una valutazione delle specificità operative di ciascuna banca». Quest’ultimo, ad esempio, è il caso di BFF Bank, la cui attività si concentra nel factoring con la PA e che sta attraversando un periodo di forte turbolenza. Tali esenzioni, ha precisato tuttavia Bankitalia, non potranno tuttavia applicarsi ai crediti concessi in data successiva al 26 aprile 2019, disciplinati dalla normativa europea e sui quali le singole authority bancarie nazionali non dispongono di poteri discrezionali.
Iscriviti alla newsletter: https://www.bebankers.it/newsletter/