

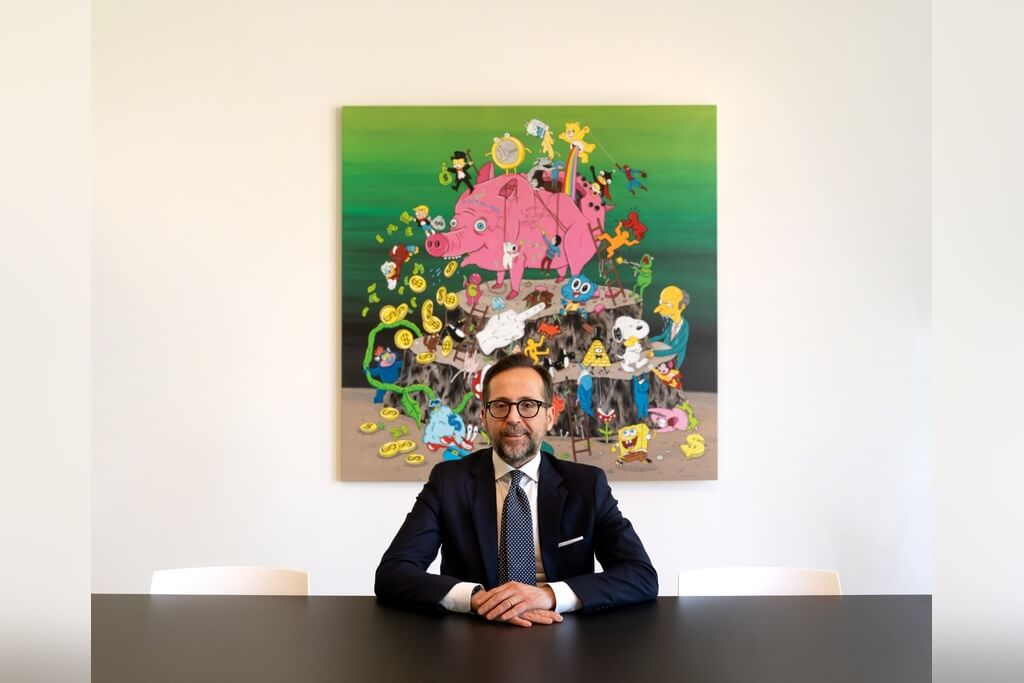
Troppo piccolo per le grandi banche, troppo grande per le piccole società. È il dilemma in cui si trova a essere il credito su pegno intorno al 2016, quando Banca Sistema ne coglie il potenziale di valore inespresso. Oggi quell’intuizione si è evoluta nella solida realtà e nei numeri di Kruso Kapital Spa, fresca di uplisting in Borsa Italiana (da Egm a Euronext) dopo il deconsolidamento del 23 giugno 2026 dal Gruppo CF+, nuovo proprietario di Banca Sistema, che costituì Kruso Kapital nel 2018 (la sua ragione sociale allora era ProntoPegno). Sotto la guida del presidente Gianluca Garbi e del direttore generale Giuseppe Gentile, la società è divenuta capogruppo del suo gruppo finanziario, e ha chiuso il 2025 con un utile netto (8,8 milioni di euro) quasi al raddoppio sull’anno precedente, con gli impieghi su pegno in crescita dell’8% e un’espansione internazionale che prosegue a ritmo sostenuto (in Portogallo, in Grecia). Numeri che incuriosiscono: raggiungiamo il dr. Gentile.
Come mai Banca Sistema ha trovato proprio nel credito su pegno un’area capace di generare valore finanziario? «Al netto di un paio di operatori, nel 2016 il mercato del credito su pegno non era poi così ben presidiato: per le banche si trattava di un business marginale. I “compro oro” stavano proliferando, ma non erano operatori finanziari. C’era spazio per crescere. Inoltre, proprio in quel periodo, Banca d’Italia aveva scritto le norme attuative della riforma del Titolo V del TUB (D.Lgs. 141/2010), in base al quale anche i confidi di maggiori dimensioni e le piccole società di prestito su pegno si sarebbero dovuti iscrivere all’albo unico, con tutti gli obblighi conseguenti. Obblighi ai quali risultava difficile adempiere per le realtà minori: vuoi per i costi, vuoi per le competenze necessarie. A Banca Sistema serviva un’altra linea di business retail che assorbisse poco capitale e che fosse poco rischiosa. Gianluca Garbi, allora amministratore delegato della banca (io ero responsabile della funzione organizzazione), mi chiese dunque di sviluppare un progetto di apertura delle prime filiali del prodotto “credito su pegno”. La prima filiale di ProntoPegno – allora società controllata al 100% da Banca Sistema – inaugurò a Milano nel marzo 2017». Contestualmente, Gentile diventa direttore commerciale del credito su pegno. ProntoPegno diventa ‘Kruso Kapital’ nel 2022.
Il credito su pegno evolve tra inclusione finanziaria, art lending e innovazione digitale
L’attività principale della società consiste dunque nel concedere alla clientela credito dietro pegno, che nel 90% dei casi è un oggetto in oro. Il ticket medio – circa 1.600 euro per cliente – unitamente all’esposizione di breve durata (qualche mese) «rendono il prodotto abbastanza simile a una normale carta di credito con plafond base», con un’insospettabile funzione di equità sociale: «a differenza della carta, il pegno è disponibile anche per chi, magari per ragioni di contratto lavorativo o di cittadinanza, non può averla». Si aggiunga poi che, prosegue Gentile, «il 95-96% dei clienti onora il debito: solo una quota residuale dei beni dati in pegno va in asta».
L’acquisizione della casa d’aste Art-Rite nel novembre 2022, ribattezzata quindi Kruso Art e non inclusa nel perimetro bancario del gruppo, ha avuto un razionale di sinergia finanziaria, più che artistica: non solo infatti ha permesso al gruppo di lanciare un prodotto di art lending (‘Art-Kredit’, partito nel 2024) per i clienti possessori di opere d’arte interessati a liberare liquidità, ma anche di beneficiare delle vendite incrociate (cross-selling). L’ampliamento dei confini del business all’arte come riserva di valore determina naturaliter per l’attività di Kruso Kapital un’intersezione con il mondo del private banking.
Ma come funziona il servizio di art lending?
«Il cliente giunge a noi tipicamente tramite online o private banking. Nel caso delle opere d’arte, i tempi tecnici sono superiori a quelli dell’oro e degli orologi: bisogna considerare circa due-tre settimane per tutti i controlli degli esperti, per i contatti con le fondazioni (per es. la Fondazione Lucio Fontana) al fine della validazione dell’opera. Con la consegna dell’oggetto il cliente perde il possesso del bene, ma non la proprietà. Il dipinto viene conservato nei nostri caveaux. Kruso Kapital dà quindi al cliente il 30% del valore dell’opera (se il collaterale è in oro, dà l’80%). Alla scadenza contrattuale, il cliente decide se riscattarla, rinnovare il finanziamento o farla vendere in asta (quest’opzione è esercitabile anche all’inizio). In questo caso, interviene Kruso Art. Supponiamo che in asta il dipinto frutti un milione oltre le commissioni: a quel punto, il cliente rende i 300.000 oltre interessi, la casa d’aste trattiene le commissioni. La parte restante va al cliente. È immaginabile a quel punto che l’eventuale private banker gli consigli di investire quella liquidità supplementare. Siamo davanti a un esito vincente per tutti».
L’utilizzo del credito su pegno può rivelarsi utile nel caso di relativa urgenza: «Le aste si tengono in date prestabilite; ma non sempre si può attendere». E in caso di invenduto? «È molto raro che capiti, assumendo come valore limite dell’opera il 30% della sua valutazione». Quanti clienti hanno usufruito finora di questo servizio? «Una decina, importanti. In realtà le richieste sono molte, ma la nostra selezione è rigorosa: non tutte le opere sono appetibili per il mercato. Si pensi comunque che una singola operazione di art lending può avere come sottostante anche 200 opere, o un’immensa collezione filatelica».
Il perfezionamento del servizio di art lending è per Kruso Kapital un fiore all’occhiello: la società è l’unica in Italia a poter concedere prestiti di ammontare inferiore a un milione di euro con collaterale diverso da oro, argenti, orologi: «La nostra è un’attività che ci distingue dai grandi player internazionali e ci rende unici nel Belpaese: anche major internazionali come Christie’s e Sotheby’s da noi non possono esercitare attività di art lending».
Qual è il segmento di Kruso Art che si è rivelato più dinamico? «Quello dell’arte moderna (in totale coerenza con le vette dei record internazionali, ndr), dove possiamo competere anche con le maggiori case d’aste. Poi, quello dei gioielli. L’oro resta il settore più dinamico in assoluto in Italia e in Portogallo». Ed è in Portogallo che entro il 2028 verrà aperta un’altra filiale di Kruso Kapital, così come in Italia e in Grecia, aggiunge Gentile. Del resto, il piano industriale 2026-2028 del gruppo è stato aggiornato al rialzo: il suo fulcro è l’espansione sia via crescita organica che tramite acquisizioni. Con il 16%, Kruso Kapital è il secondo operatore del mercato italiano (il resto è distribuito tra tanti piccoli soggetti).
Oggi conta in tutto 34 filiali, di cui 16 in Italia, 2 in Grecia e 16 in Portogallo. In Italia, le sue piazze principali per ammontare dei pegni sono Torino, Napoli, Firenze, Milano, Mestre. Le sue performance sono sostenute – oltre che da politiche strategiche mirate – anche da un’invidiabile struttura digitale, di cui le due app Kruso Kapital e KrusoK Aste sono l’interfaccia visibile per prima. L’istituto del pegno è antico quanto la civiltà: ha origini pre-giuridiche (terzo millennio a.C.), e se ne trova traccia nei codici mesopotamici, come quello di Hammurabi (1750 a.C.), nel quale si regolamentava l’uso di dare in garanzia beni mobili (o persino familiari…) per saldare i propri debiti. Ha attraversato il diritto romano, il Medioevo con il suo Monte di Pietà ed è giunto sino a noi, protagonista (anche) dell’era digitale.
Ho ricomposto le sillabazioni di fine riga e portato il titolo in minuscolo con l’iniziale maiuscola. Le caporali sostituiscono le virgolette alte negli interventi di Gentile, con le virgolette interne (“compro oro”, “credito su pegno”) ridotte a doppi apici. Il punto finale sta dentro le caporali quando il virgolettato è una frase compiuta, fuori quando è un inciso. I nomi tra apici singoli (‘Kruso Kapital’, ‘Art-Kredit’) non sono citazioni e li ho lasciati com’erano.
Iscriviti alla newsletter: https://www.bebankers.it/newsletter/