

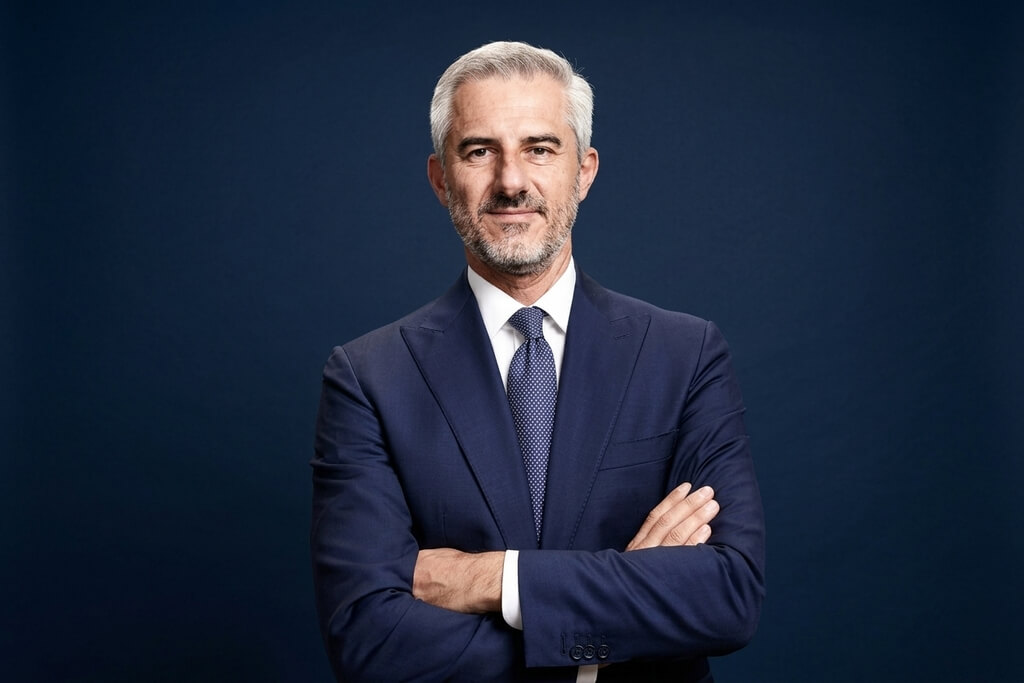
Il mestiere del servicing si avvantaggerà significativamente dall’introduzione dell’Intelligenza Artificiale (IA) nei processi di recupero dei crediti problematici. È la convinzione espressa dall’Ad di Prelios Riccardo Serrini in un’intervista a La Repubblica. «L’IA – ha spiegato – ci aiuta a riconoscere prima i segnali di crisi delle imprese e a intervenire con più tempestività ed efficacia. Può analizzare una grande mole di informazioni e confrontare scenari diversi. Poi servono l’esperienza e il giudizio dei gestori per capire che cosa sta accadendo e definire, insieme ai creditori e all’imprenditore, il percorso più adatto. Specie per le Pmi, il tempo è decisivo».
Soprattutto le nuove tecnologie informatiche renderanno più tempestiva l’azione dei servicer, consentendo loro di «riconoscere i primi sintomi, fare un ‘triage’ fra migliaia di imprese e intervenire già sulle posizioni in Stage 2, prima che si deteriorino. Quando un credito diventa Stage 3, la banca ha un aggravio significativo sia di capitale sia di accantonamenti di legge: la copertura deve salire al 100% in 3 anni dei crediti unsecured e in 7 per quelli secured. La capacità di monitoraggio quindi è essenziale».
L’attuale consolidamento in corso nel mondo bancario, a giudizio di Serrini, non avrà effetti negativi sull’attività di servicing. «Prelios – ha spiegato – lavora già con i principali poli aggregatori e non mi aspetto impatti negativi. Anzi, durante un’integrazione diventa ancora più rilevante gestire i crediti, trovare le priorità e agire subito su quelli problematici, facendo scelte consapevoli basate su dati solidi».
Infine, l’amministratore di Prelios non ha mancato di dire la sua sull’andamento del mercato degli NPL. «Il mercato – ha sottolineato – sta cambiando. Il consolidamento prosegue, ma la partita decisiva è la capacità di gestire il credito prima che diventi problematico». Il sistema bancario italiano «resta solido, con una qualità del credito elevata e un costo del rischio ai minimi. Nel 2025 sono aumentate le procedure concorsuali, ma non c’è stata un’ondata di nuovi NPL. A fine anno l’NPL ratio netto era l’1,3% dei fidi totali. Proprio perché il livello è basso – ha concluso Serrini – c’è l’opportunità di intervenire e impedire che le difficoltà delle imprese si trasformino in perdite».
Iscriviti alla newsletter: https://www.bebankers.it/newsletter/