


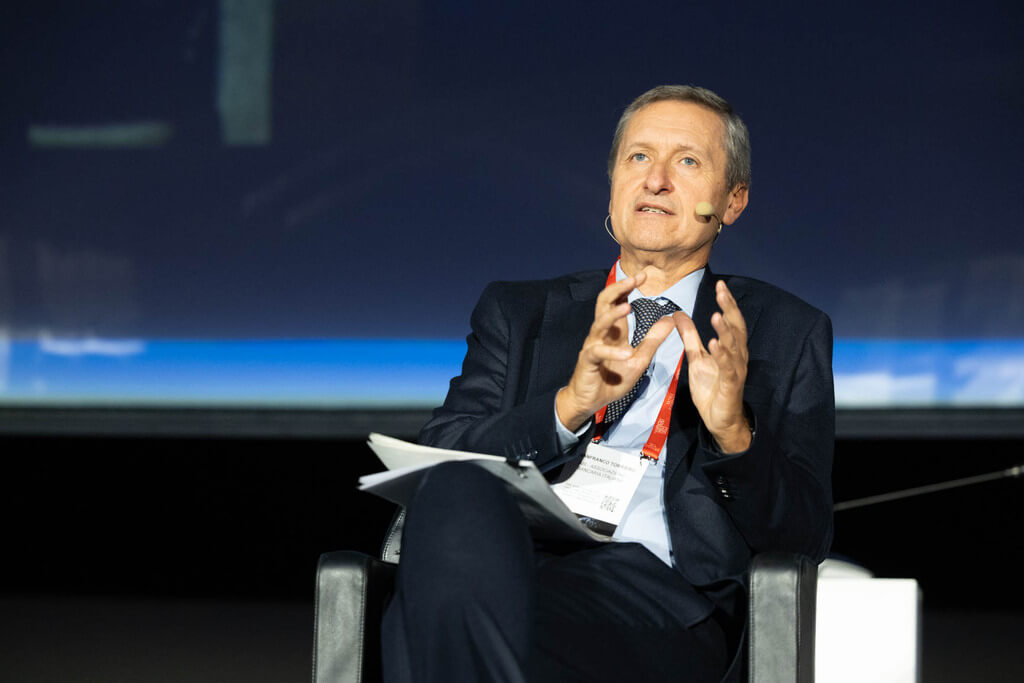
Nei prossimi anni giocare d’anticipo nelle crisi aziendali sarà la sfida dell’industria dei credit servicer. È stato il leitmotiv di Connexum, il XII incontro promosso a Verona dal centro studi Alma Iura, dedicato al mondo dei crediti deteriorati. Quello che è ormai diventato l’evento clou per un’industria che gestisce oltre 200 miliardi di crediti difficili ha registrato ieri un record di affluenza, con oltre 900 partecipanti, tutti convenuti per fare il punto sull’andamento del settore e, soprattutto, sulle sue future prospettive di crescita. Se finora l’industria dei servicer ha fatto la sua fortuna gestendo i grandi ammontari di non performing loans (NPL) in arrivo dalle banche all’indomani della crisi del debito sovrano e di quella del 2013-2014, ora quei flussi si stanno inaridendo e l’arrivo di nuova «materia prima» si sta assestando, ha ricordato al convegno Gianfranco Torriero, vice direttore generale vicario dell’ABI, intorno ai 20 miliardi l’anno, anche se le stime per il prossimo biennio indicano una leggera risalita.
La congiuntura, peraltro, aiuta a tenere bassi questi numeri. Ne ha parlato il chief economist di Intesa Sanpaolo, Gregorio De Felice, in un’approfondita analisi congiunturale dedicata alle conseguenze delle elezioni midterm negli USA. «Il rapporto tra depositi e impieghi era al 20% circa 10-15 anni fa, oggi è al 70%, cioè, detto in termini espliciti, le società non finanziarie hanno depositato in banca più di 400 miliardi di euro. Questa è un’enorme riserva di liquidità. Gli investimenti sono un po’ incerti, erano ripresi all’inizio dell’anno, però è evidente che è più facile andare ad attingere dalla riserva di liquidità anziché chiedere nuovo credito, anche perché c’è un differenziale di interessi non da poco». Conclusione implicita: quelle riserve di liquidità impediranno, almeno nel breve termine, che i deteriorati superino il livello di guardia.
I volumi che saranno comunque trasferiti ai servicer saranno sufficienti a garantire la prosperità a operatori che in questi anni sono molto cresciuti di dimensione? «Le risposte del mercato seguono due filoni di cambiamento strutturale: l’efficienza legata alla tecnologia, che sta portando a sostanziali progressi nel disegno del business model sull’attività tradizionale; lo sforzo di allargamento del campo di gioco, mettendo le competenze maturate al servizio di nuove e più complesse asset class».
«E a questo proposito ben si giustifica l’allargamento identitario di questo convegno, come tematiche e audience, dai puri NPE al mondo più ampio dell’High Risk», hanno sottolineato Giovanni Gilli, presidente del comitato scientifico di Connexum, e Marco Rossi, presidente del comitato scientifico di Alma Iura, introducendo il convegno.
Le definizioni sono importanti. NPE (non-performing exposure) fa parte del lessico bancario e identifica quei crediti già in sofferenza (NPL) o prossimi ad esserlo (UTP, unlikely to pay). High Risk è invece una definizione propria del mondo dei fondi d’investimento private per classificare quelle esposizioni in aziende ancora sane, che onorano con puntualità i propri debiti ma che, per motivi contingenti o strutturali, presentano problematiche tali da renderle appunto «ad alto rischio». Allargare il terreno di gioco sottolinea quindi la necessità anche per i servicer di giocare d’anticipo, di cogliere per tempo quei segnali premonitori di una crisi prima che questa diventi irreversibile e porti alla distruzione dell’impresa. Almeno in parte sta dunque cambiando anche la missione degli operatori. Dal recupero del credito vero e proprio, attraverso procedure giudiziali o accordi extragiudiziali, si preparano a essere coinvolti sempre più spesso in strategie più complesse di ristrutturazione, per aiutare imprenditori in difficoltà a rimettersi in carreggiata.
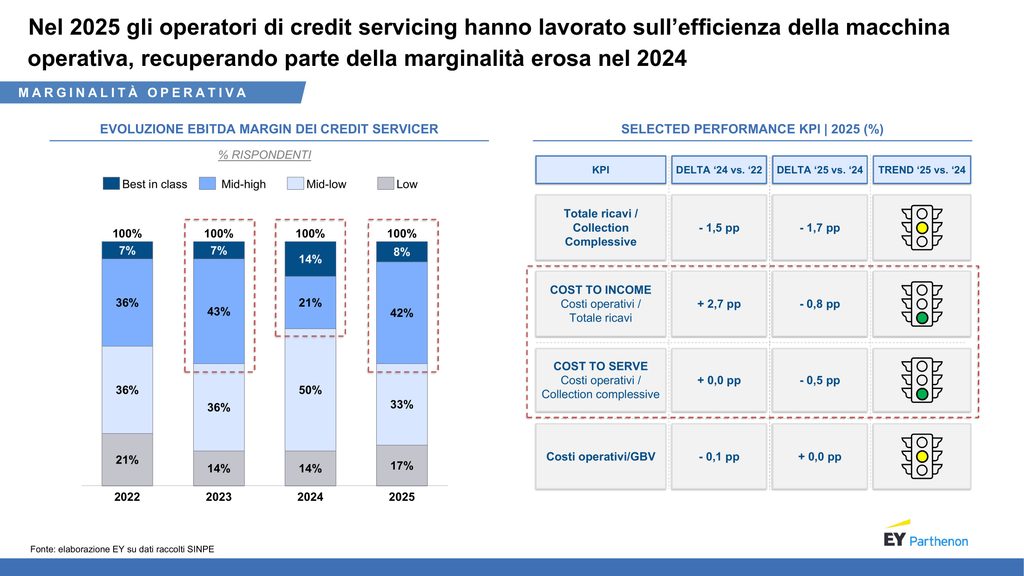
L’industria si presenta a questo appuntamento con i conti in ordine. Michele Thea, partner Europe West NPE Leader EY, presentando al convegno la seconda edizione del SINPE (Studio Italiano sulle Non-Performing Exposures), ha spiegato che, dopo la pressione sui margini registrata nel 2024, l’anno passato ha visto i credit servicer recuperare efficienza, con la quota di operatori collocati nella fascia alta o medio-alta dell’EBITDA margin passata dal 35 al 50 per cento.
Il recupero di redditività è stato guidato dalla riduzione dei costi (-0,8%) e si iniziano a sentire gli effetti dell’utilizzo dell’intelligenza artificiale nelle procedure di recupero dei crediti. Dal sondaggio degli operatori risulta che la percentuale di coloro che si aspettano una sostanziale stabilità nei flussi di NPE è aumentata in un anno dal 63 al 67 per cento. E gli aumenti nei tassi di default riguarderanno soprattutto il segmento del retail unsecured (50%) e delle PMI (43%), più che le grandi imprese (7%).
Nel cogliere gli aspetti premonitori di una crisi è intervenuta negli ultimi anni anche una leva regolamentare, la composizione negoziata (CNC), introdotta dal nuovo Codice della crisi. Connexum vi ha dedicato uno specifico approfondimento e il fenomeno è in forte crescita. Dal 2021 sono state presentate oltre 5.000 istanze di composizione negoziata (oltre 1.100 nei primi otto mesi del 2026), con un tasso di successo, cioè di ritorno in bonis dell’impresa, del 22 per cento. Le difficoltà di applicazione non mancano, è stato rimarcato nel panel: spesso le aziende in CNC si limitano a comprare tempo e a spostare le lancette dell’orologio prima di staccare definitivamente la spina. Senz’altro, però, la legge ha avuto quantomeno l’effetto positivo di spingere gli imprenditori a rendere pubblici anzitempo i propri guai, così da poterli meglio risolvere.
È un’opportunità che sta cogliendo il mondo bancario e che interessa da vicino anche l’industria dei credit servicer. Francesco Canzonieri, CEO & Founder di Nextalia Investment Management, ha fatto il punto su questa delicata fase di passaggio.
I servicer sono alle prese con un’esigenza di diversificazione dei ricavi perché non c’è da attendersi che i flussi di NPL e UTP tornino ai livelli degli anni passati. Ma per intervenire in altri segmenti della filiera del credito (gli Stage 2, gli High Risk e così via) e convincere le banche ad affidare mandati in quella direzione, ha sottolineato Canzonieri, hanno bisogno di importanti investimenti, soprattutto nella digitalizzazione, perché il servizio costi meno alle banche e dia risultati migliori.
Ma cosa, nel concreto, dovrebbero fare? Ne ha parlato Torriero nel suo intervento al convegno. «I servicer hanno expertise specifiche che possono diventare patrimonio da incrociare con l’attività che viene svolta in banca. Questa deve fare selezione del credito e i servicer potrebbero svolgere un ruolo molto importante su questo aspetto». Inoltre, c’è il tema della gestione delle garanzie pubbliche sui crediti. «Non dobbiamo più ragionare solamente sull’escussione della garanzia, ma sulla valorizzazione della garanzia anche in via anticipata, per creare quelle condizioni di anticipare la crisi e gestirla efficacemente. Qui si aprono degli spazi in modo ovviamente dialettico, dove è chiaro che i ruoli devono rimanere separati, ma un’attivazione e una compartecipazione possono diventare sicuramente fondamentali».
In questa recherche di nuovi spazi operativi, l’industria dei servicer non si confronta soltanto con le banche, ma anche con i nuovi soggetti del private credit. Il comparto distressed in Europa, ha sottolineato Carlo Viola, CEO di Fincavio Capital e vicepresidente del comitato scientifico di Connexum, può contare su alcune centinaia di fondi che includono strategie di investimento nel distressed debt, special situation, credito opportunistico, turnaround equity e finanza emergenziale. In Italia, ha aggiunto, sui circa 150 gestori di PC censiti da AIFI, si stima che solo 20-40 (includendo gli operatori esteri con presenza in Italia) siano attivi in questo comparto. Anche le cartolarizzazioni dei crediti NPL e UTP hanno contribuito in questi anni a trasferire dal sistema bancario al mercato dei capitali una quota significativa delle esposizioni distressed.
«Si va insomma consolidando una nuova infrastruttura del rischio che vede sempre più spesso il private capital assorbire strutturalmente quote di rischio cedute dalle banche, che poi iniziano a circolare nel secondario incrementando la trasparenza e la liquidità del mercato. Il punto non è se il restructuring sarà guidato e finanziato da banche o fondi, ma se si riuscirà a consolidare un’infrastruttura del rischio sufficientemente profonda, liquida e veloce da sostenere le imprese nelle fasi di discontinuità», ha sottolineato Viola.
In questi anni il mondo bancario ha incontrato i nuovi operatori private nei cosiddetti fondi ad apporto, dove la banca trasferisce le esposizioni difficili mantenendo una partecipazione come investitore. Ma quei fondi, oltre a occuparsi del recupero dei crediti e a permettere alle banche di ridurre i propri NPL ratio, sono in grado di favorire la ristrutturazione delle imprese? Molti dei partecipanti a uno specifico panel di Connexum hanno espresso le loro perplessità al riguardo. Sul fronte opposto, però, Paola Tondelli, presidente della Commissione Turnaround di AIFI, ha portato l’esperienza dell’Illimity Corporate & Credit Turnaround, in cui la percentuale di successo delle riconversioni ha raggiunto i due terzi delle 80 aziende gestite dal 2021.
Al convegno di Alma Iura non è mancato, infine, un fuori programma con l’intervento di Pierluigi ed Eleonora Tortora, rispettivamente presidente e amministratore delegato e CFO & Investor Relator di PLT Holding.
Ripercorrendo la storia del gruppo, specializzato nelle energie rinnovabili, fino al recente intreccio con il mondo della finanza, i due esponenti della famiglia Tortora non hanno mancato di intervenire sulla recente OPAS di Banca Intesa su MPS. Se aderisse alla scalata, la famiglia Tortora si ritroverebbe in mano lo 0,308% di Ca’ de Sass: «Siamo al momento alla finestra e, se c’è bisogno di aderire, aderiremo come investitori di medio-lungo periodo. Non siamo speculatori, per me è un messaggio importante», ha detto Pierluigi Tortora. Per il momento, «aspettiamo il documento informativo, l’Antitrust che si dovrebbe esprimere» e poi «studieremo le carte. Siamo investitori pazienti e guardiamo ai dividendi distribuiti». La cedola stabilita da Intesa «ci soddisfa».
Più tardi, in un colloquio con Radiocor, Tortora ha precisato: «Una volta che abbiamo tutti gli elementi, faremo le cose al meglio. Il presupposto del nostro investimento finanziario, che abbiamo fatto prima in Mediobanca e poi in MPS, resta anche per Intesa». L’ipotesi di restare con il pacchetto di azioni MPS in mano, ammette, «appare remota», ma «vogliamo prima studiarla fino in fondo». Una possibile adesione di PLT, quindi, potrebbe essere «immaginabile», ha spiegato Tortora con tutta la prudenza del caso. Certo, conclude, «avere uno 0,3% di Banca Intesa non è sicuramente da disdegnare, ma non siamo speculatori».
Iscriviti alla newsletter: https://www.bebankers.it/newsletter/